投資額は毎月いくら?20代・30代・40代の平均投資額と自分に合った金額の決め方

こんにちは!
資産3,000万円を貯めた元浪費家のゆりです。
- 毎月いくら投資すればいいの?
- 同年代はどのくらい投資している?
というお悩みを解消します。
新NISAが始まり、いくら投資すればいいのか悩みますよね。
私も最初は「とりあえず1万円・・・」と投資を始めましたが、自分の年齢に合った適正額っていくらなんだろうと悩みました。
自分の投資額が多いのか少ないのかわからないんですよね。
周りにも聞けないし、聞いてもやっていないか濁されるかのどちらかだし・・・。
実は、投資額に正解はありません。
自分の家計や目標額に向かって投資額を決めることが大切なので、人それぞれなんですよね。
まあ、ありきたりでつまらない回答なので、今日は年代別の投資額目安なども見ていきましょう!
この記事を読めば、自分に合った投資額の決め方がわかりますよ。
- 年代別の投資額の目安がわかる
- 自分に合った投資額の決め方がわかる

それでは早速いってみよー!
投資は毎月いくらすればいい?

投資は毎月いくらすればいいか見ていきましょう。
目安は手取りの2割
一般的に有名な目安としては、手取り額の2割を投資する考え方があります。
これにはボーナス額や残業代は含みません。
例えば、月の手取りが20万円であれば4万円を投資に回し16万円で生活するという考え方です。
このくらいの割合なら、将来のために投資をしつつ、現在の生活とのバランスも取りやすく、身の丈に合った生活が送れるとされています。
ボーナスや残業代は、発生する人・しない人がいるため条件に加味されていないようです。
4万円投資に回せても、今の物価高を考えると手取り20万円で月16万円の生活って結構節約が必要そうですよね。
月16万円は車無しだといけるかなー。って感じですね。
初心者は月1万円からでもOK
ちなみに投資初心者は、最初は投資を始める時は月1万円からでも大丈夫です。
というのも、少額で値動きや投資の仕組みに慣れることが大事だからです。
個人的には半年も積立投資すれば投資の仕組みを体験で理解できるので増額を検討しても良いと思います。
最初に張り切って生活を切り詰めて投資額を増やしすぎると、心に余裕がなくなって暴落に耐えられなくなります。
それを経験すると、投資=怖いというイメージがついてしまうので月1万円ぐらいから慣れるのがおすすめです。
それでも怖い人は、ポイント投資から始めるのもいいですね。
投資しているのを忘れるくらい余裕資金でやるのがよさそうだね。
投資額を増やしたいなら家計簿は必須
投資額を増やしたいなら家計簿は必須です。
というのも、投資額を増やすためには現在の生活の満足度とバランスを見る必要があるため、数字が必要だからです。
家計簿をつけると、投資額を増やしたいという目的に対して、PDCAが回せるんですよね。
目的:投資額を増やしたい
→家計簿をつけて日々の収支を確認する
→見直せそうなところは削る
→余剰資金を確認して投資額を決める
家計簿は投資額を増やすには強力な手段です。
私は家計簿をつけて支出を見直して、月5万円だった投資額を月20万円に増やしました。
サイドFIREを目指しているので投資額は多めです。
ってか今までどれだけ無駄遣いしていたんだろう・・・。
みんなは毎月いくら投資している?
みんなは毎月いくら投資しているのか見ていきましょう。
日本証券業協会の資料を参考に2025年末の各年代ごとの買い付け額を口座数で割っています。
中央値ではなく平均なので参考程度にされてくださいね。
20代の投資額はいくら?
平均約40.6万円ですね。1か月あたり約3.3万円ですね。
30代の投資額はいくら?
平均約73.4万円です。1か月あたり約6.1万円ですね。
40代の投資額はいくら?
平均約82.7万円です。1か月あたり約6.8万円ですね。
どの年代も、節約して頑張れば捻出できる金額・・・といったところですね。
自分に合った毎月の投資額を決める4つのステップ
自分に合った毎月の投資額を決める4つのステップを紹介します。
STEP1:生活防衛資金を確保する
投資を始める前に生活防衛資金を確保しましょう。
私は、年間生活費の2~3年分を生活防衛資金として現金で確保することをおすすめしています。
というのも株式市場の暴落時に焦って売却しないためです。
生活で緊急の事態が起きた場合は株を売却するのではなく、生活防衛資金から補えるようにあらかじめ確保しておきましょう。
ここ数年の株高で生活資金のギリギリまで投資に回している人が多い印象ですが、暴落は必ずくると思って用意しておかないとあとで困ったことになります。
STEP2:家計簿をつけて毎月の収入と支出を把握する
毎月の収入と支出を把握するために家計簿をつけましょう。
月によって税金の支払いなど支出にはばらつきがあるので、家計簿はまずは1年を通して収入と支出を把握するのがおすすめです。
それに自分の生活の満足度を確認するためにも家計簿は必須です。投資のためにカツカツな生活を送ると心までギスギスしてしまうので、どのくらいの生活費で自分が満足できるか知るためにも家計簿はつけておくと良いですよ。
STEP3:投資に回せる資金を計算する
家計簿で年間の収入と支出の差を把握したら、投資に回せる余裕資金を計算しましょう。
とてもシンプルですが、収入と支出の差が大きいほど、投資に回せる余剰資金が多いことになります。
その際に、余裕資金のうち、直近数年以内で使う予定のお金まで投資に回さないように注意しましょう。
これは生活防衛資金とは別で直近で使う予定のお金のことです。
私の場合は、株式市場が暴落したときでも投資資産をすぐに売却せずに済むよう、直近5年以内に使う予定のお金は現金で確保しています。
STEP4:将来の目標から投資額を調整する
将来の目標をどうするか決めると、資産形成の目的がはっきりしますよ。
資産形成する目標としては例えば、
- 60~65歳までに老後資産を貯めたい
- サイドFIREやFIRE
- 定年を待たずに早期退職したい
という方がほとんどだと思います。
目標に対し、現在の投資額で、目標額を達成できるのかシミュレーションし、必要に応じて投資額を調整しましょう。
シミュレーションは、こちらのサイトを使うと便利ですよ~。

もし目標額に対し、投資に回せる余裕資金が足りない場合は、
- 支出を減らす
- 収入を増やす
- 投資期間を長くする
- 目標資産額を見直す
を検討する必要があります。
私が毎月20万円投資に回しているのはサイドFIREに必要な資産のためです!
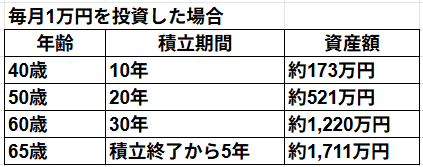
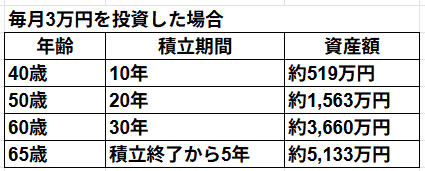
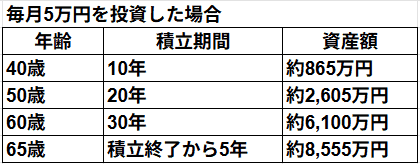
30歳から毎月1万円・3万円・5万円・10万円を投資するとどうなる?
もし30歳から60歳まで積立投資を継続した場合、どうなるのか見ていきます。
条件は、毎月末に積み立てる、年利7%で複利運用とします。
毎月1万円を投資した場合
毎月3万円を投資した場合
毎月5万円を投資した場合
毎月10万円を投資した場合
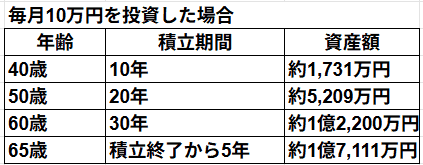
積立期間×入金力が大事だから早めに始めた方がいいね~。
投資のペース配分は人それぞれ
私は長期投資はペース配分という意味でマラソンに似ているなと思っています。
目標に向かって、
- 若いうちに多めに投資するのか
- 毎月一定額をコツコツ積立投資するのか
- 中年以降で上がった給与で多めに投資するのか
をどうするかは人それぞれなんですよね。
ところで、若いうちに早めにやっておくと時間が味方になって有利になるのは確かです。
ちょっと無理してでも若いうちに投資を頑張るのも一つの手かなと思います。
投資のペース配分は人それぞれですが、自分なりに目標額を決めて、それに合わせて投資額を調整できるようになれば、自分の投資スタイルに自信が持てるようになりますよ。
私も毎月20万円を投資に回すために、副業へのチャレンジや支出の最適化をして、収入アップと支出のダウンをしています。
周りと比較せず、同年代の投資額は参考程度にして、自分の目標額に対してどう取り組んでいくかが大事なのかもしれません。
私は40代以降はゆるく働くサイドFIREで暮らしたいので今のうちに頑張ります~!
もしサイドFIREを目指すなら毎月いくら投資すればいい?
本題から少しそれますが、もしサイドFIREを目指すなら毎月いくら投資すればいいか見ていきましょう。
サイドFIREに必要な資産額から逆算する
以下の順番で考えます。
- サイドFIREに必要な資産額を見積もる
- 何歳でサイドFIREしたいか決める
- 逆算して投資額を決める
私の概算ですが、仮に1人暮らしで年間生活費が240万円なら年3.6%取り崩しで、資産約3,333万円が必要になります。(別途、生活防衛資金や直近で使う予定のお金は確保する必要があります。)
サイドFIREの年間生活費や必要な資産額についての詳しい記事はこちら▼
サイドFIREの年間生活費はいくら必要?家族構成別にシミュレーション
年利7%で仮定すると月20万円投資すると、10年で達成できます。
簡単に書いてるけど、結構きつそうなんだけど・・・!?
そもそも普通の会社員でも実現可能なのか疑問に思いますよね。
しかし、早めに始めれば意外と普通の会社員でも達成できますよ。
詳しい記事はこちら▼
サイドFIREにいくら必要?資産3,000万円でシミュレーション|普通の会社員でも実現できる?
私がサイドFIREを目指して毎月投資している金額
平均して毎月20万円を投資しています。
基本、毎月10万円を積立して、ボーナスや臨時収入、副業の収入を全てスポットで投資しているので月平均20万円になっているという感じですね。
ちなみに年収は現在500万円ほどです。自分の手取りの半分は投資に回している状況です。
同年代の平均的な年収ですが、生活はめっちゃ質素かもしれません・・。
最初から月20万円も投資に回していたわけではなく、投資がよくわからないという状態で月1万円→慣れたから月5万円→サイドFIREを目指し始めて月20万円になりました。
簡単に捻出しているわけではなく、家計簿の見直しや副業を頑張っています。笑
毎月20万円投資に回すのってきつい?
偉そうにこんな記事書いてますが、毎月20万円の投資はきついときもありますね。
例えば、
- 疲れていても副業を頑張らないといけない
- 旅行や大きな買い物を我慢しないといけない時がある
- 仕事でストレスが溜まっても、使えるお小遣いは月2万円
だからです。
ここまでしても月20万円の投資を頑張れるのは、サイドFIREして自由な時間を増やしたいからなんですよね。
激務で体調も崩したので、フルタイムで働くのはもういいかなと。
働くのに疲れた方はぜひサイドFIREを目指した投資をおすすめします。
私がサイドFIREを目指した詳細はこちら▼
【資産3,000万円貯めた】私がサイドFIREを目指した理由
私が実践した毎月の投資額を増やす5つの方法
私が実践した毎月の投資額を増やす5つの方法を紹介します。
空いた時間はお金を増やすことに使う
基本、空いた時間はお金を増やすにはどうしたらいいか考えています。
毎日ブログ作業をしたり、メルカリで不用品を売ったりして、お金を増やすための行動をしていることが多いですね。
スマホを触るときは、ネトフリやアマプラなどで動画を見るのではなくポイ活やお得情報がないか探しています。
落ちてる1円は拾うタイプです!
臨時収入やボーナスはなかったことにする
ボーナスや親からもらった1万円などの臨時収入はなかったものとして投資に回します。
臨時収入は「せっかくだから使おう」となる人も多いと思いますが、予定外の収入を贅沢のために使う癖がつくとお金って貯まりにくいです。
金額の大小というより、お金ができたら使う浪費体質になりそうな気がするので資産形成の段階では臨時収入は見て見ぬふりで投資行きです。
本を読む
極端なことを言いますが本を読むとお金って増えますよ。
本で得られる知識をもとに行動→改善を繰り返すと自分がレベルアップするからです。
副業の本を読めば収入アップにつながるし、お金の価値観の本を読めばお酒やタバコなど体にも悪いものにお金を使いたくなくなります。
本で得られる知識量って、ブログやYouTubeよりも多いし、内容も濃いので、自分をレベルアップさせてお金を増やすなら読書することをおすすめします。
勝間和代さんの本がおすすめです!
家計簿はお金を生み出す仕事と考える
家計簿はお金を生み出す仕事と考えています。
なぜなら家計簿をつけている時とつけていない時にかなり差が出るからです。
私の場合、つけている時とつけていない時では3万円くらい支出が変わりました。
それぐらい、なんとなくの支出をしてしまうんだと思います。
家計簿って毎日つければ3分もあれば終わります。30日で90分だとすれば、それで月に3万円も変わるなら90分で3万円の仕事と考えることができます。
そこう考えると家計簿ってすごいね!
太ったり痩せたりすることにお金をかけない
食べすぎて太ったり、痩せるためにダイエットドリンクを買ったりなど、自分の体重の増減にお金をかけないようにしています。
本当にこれはお金がもったいないと感じています。
太りすぎたら食費がかかりすぎている証拠だし、痩せたければ運動と食事制限を頑張ればいいだけですからね。
たまに外食の機会が多いと2kgくらい太りますが、早めに運動と食事制限で落とすようにしています。
元に戻すのも大変なので大きく太らないことを意識した食生活にしていますよ。
投資は毎月いくらが正解?無理なく続けられる金額から始めよう
- 同年代の平均はあくまで参考にしよう
- まずは無理なく続けられる金額から
- 将来の目標があるなら、必要資産から逆算する
- サイドFIREを目指すなら「毎月いくら」だけでなく「いつまでにいくら」が重要
目標を決めて小さくでもいいから行動しましょう!

コメント